NISAとは、投資で得た利益に税金がかからなくなる制度です。
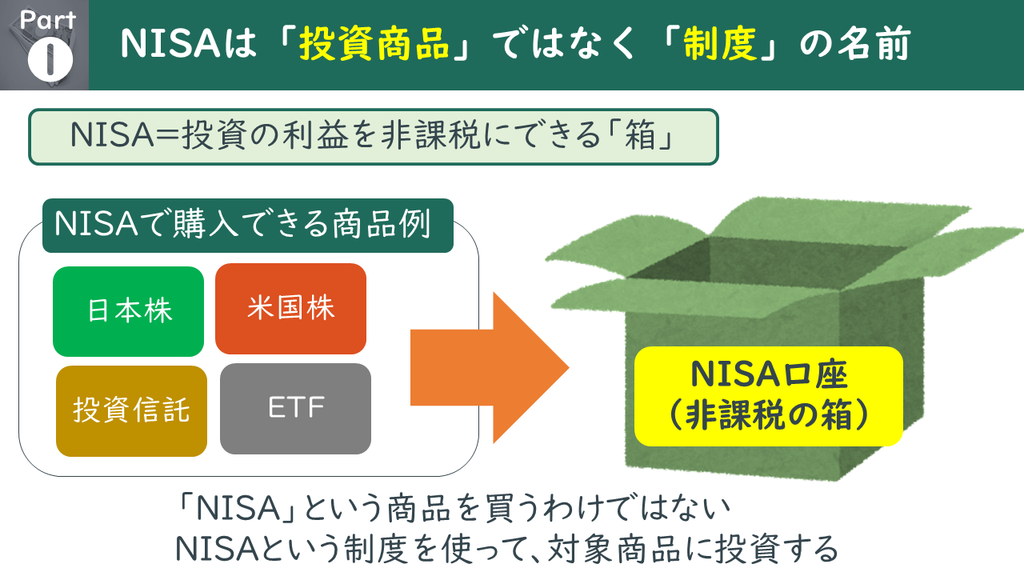
通常、株式や投資信託などに投資して利益が出ると、その利益には税金がかかります。
でも、NISAという制度を利用して投資をすると、一定のルールの中でその利益を非課税にできます。
NISAそのものが投資商品なのではありません。
まずは、
NISA=資産形成をするために使える、税制上お得な制度
くらいに理解してもらえれば大丈夫です。
NISAは、長期の資産形成をしやすくする制度
NISAについて調べ始めると、
「つみたて投資枠」
「成長投資枠」
「年間360万円」
「1,800万円」
「非課税保有期間は無期限」
など、いきなりいろいろな言葉が出てきます。
初めて見ると、
「結局、NISAって何なん?」
となると思います。
でも、最初から全部覚える必要はありません。
一番最初に理解してほしいのは、
NISAは、長期的な資産形成に活用できる制度
NISAを理解するうえでは、細かな数字を暗記するよりも、まず制度の全体像をつかむことの方が大切です。
なぜNISAが作られているの?
私たちは、これから長い人生を生きていく可能性があります。
老後のお金、子どもの教育費、自分たちが将来やりたいこと。
人生が長くなれば、それだけ長い期間のお金について考える必要があります。
だからこそ、
今あるお金をただ貯めるだけではなく、長い時間を使って資産形成していく
という考え方も大切になります。
NISAは、そのために活用できる制度の一つです。
最近では人生100年時代と言われます。
「そんなに長生きせえへんと思う」
と思っていたとしても、実際にかなり長生きする人は珍しくありません。
だから資産形成も、
「60歳までにお金を作れば終わり」
ではなく、
その先も含めて長い人生の中で考える必要があります。
NISAは、そうした長期の資産形成と非常に相性のいい制度です。
NISAには2つの投資枠がある
現在のNISAには、大きく2つの枠があります。
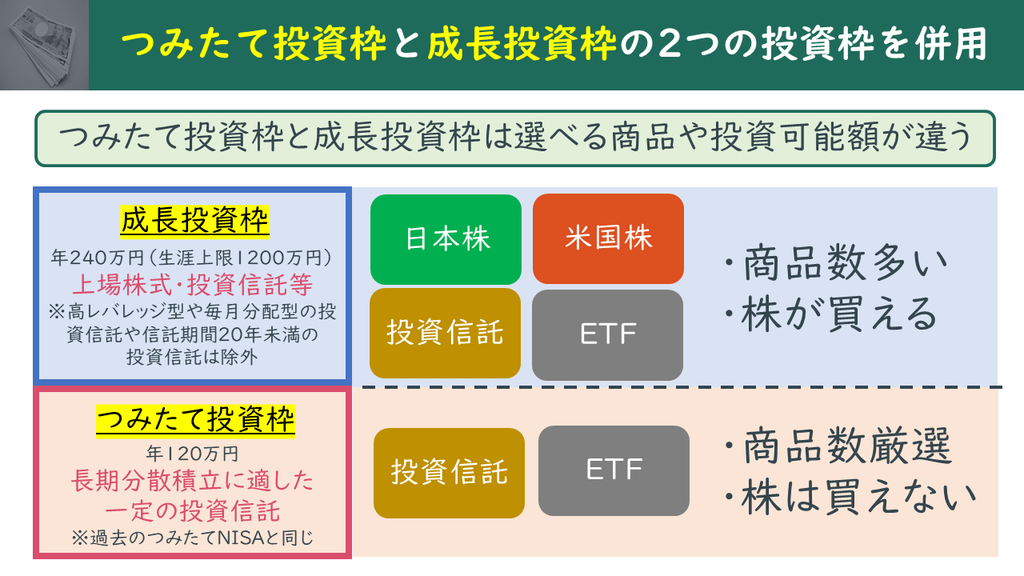
つみたて投資枠
長期・積立・分散投資に適した一定の商品を購入するための枠。
成長投資枠
つみたて投資枠より幅広い商品を購入できる枠。
この2つを組み合わせて利用できます。
ただし、
「どっちから使えばいい?」
「どんな商品が買える?」
については、このページではまだ深く考えなくて大丈夫です。
後の記事で一つずつ整理します。
NISAでは長期間、非課税で運用できる
NISAの大きな特徴の一つが、非課税で保有できる期間が無期限になっていることです。
以前のNISAには、
「5年間」
「20年間」
といった非課税期間の制限がありました。
今のNISAでは、この期間の制限がなくなりました。
つまり、
「何年後までに売らなあかんの?」
と期限を気にする必要がなくなり、より長期の資産形成に使いやすくなっています。
NISAは「枠を全部使う制度」ではない
NISAには年間投資枠や1,800万円の非課税保有限度額があります。
でも、その枠をすべて使い切ることが目的ではありません。
大切なのは、自分の家計や人生に合わせて、無理のない範囲でNISAを活用することです。
ここはかなり大事なので、最初に伝えておきたいです。
NISAには年間の投資上限や、生涯で利用できる非課税保有限度額があります。
でも、
その枠を全部使い切ることが目的ではありません。
「1,800万円あるなら、1,800万円埋めないと損」
という話ではありません。
家計も違えば、収入も違う。
子どもがいる家庭もあれば、住宅購入を控えている家庭もあります。
だから、
自分の人生に合わせて、無理のない範囲で使う。
これが一番大切です。
NISA研究所では、単に制度を説明するだけではなく、
「じゃあ、自分の人生ではNISAをどう使うのか?」
まで考えていきます。
この記事で覚えてほしいこと
NISAについて、まず覚えてほしいのはこの4つです。
- NISAは投資で得た利益を非課税にできる制度
- 長期的な資産形成に活用できる
- つみたて投資枠と成長投資枠がある
- 枠を全部使うことが目的ではない
細かな数字やルールは、このあと一つずつ理解していけば大丈夫です。
最終確認日:2026年9月9日
本記事は、金融庁などの公的機関が公表する情報をもとに、NISA初心者にも理解しやすいように整理・解説しています。
主な出典
金融庁「NISAを知る」
金融庁「NISA特設ウェブサイト」
※制度や数値は変更される可能性があるため、必要に応じて最新情報を確認・更新しています。

コメント